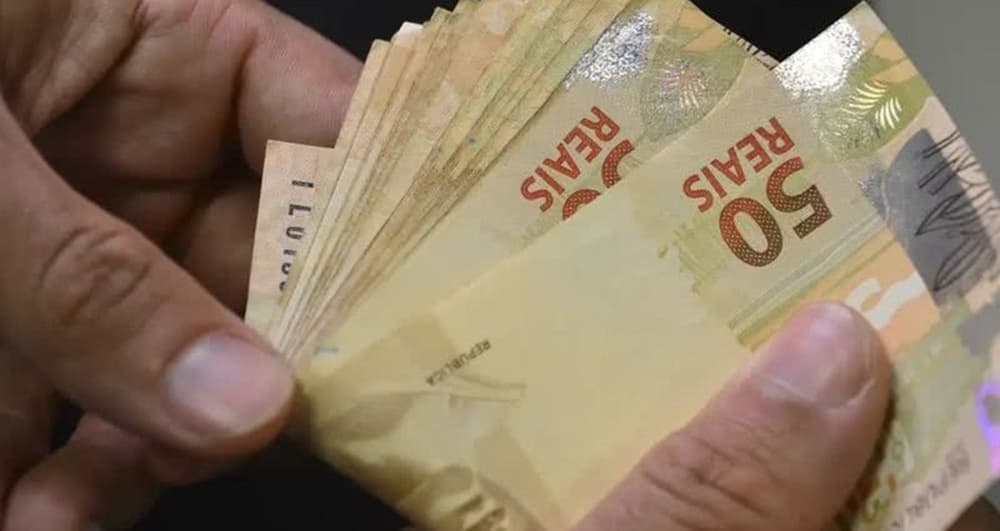
A primeira parcela do 13º salário deve ser paga pelos empregadores até o dia 30 de novembro, conforme determina a legislação trabalhista brasileira. O benefício é destinado a trabalhadores com carteira assinada, empregados domésticos, trabalhadores rurais, avulsos e servidores públicos, funcionando como um adiantamento da gratificação natalina.
O valor da primeira parcela corresponde a 50% da remuneração do trabalhador e, nesta etapa, não há desconto de INSS ou Imposto de Renda. A segunda parcela deve ser quitada até 20 de dezembro, momento em que são aplicados os descontos previstos em lei, como contribuições previdenciárias e tributárias, quando houver.
O cálculo do 13º considera os meses trabalhados durante o ano, sendo que períodos de 15 dias ou mais de trabalho no mês contam como um mês completo para efeito do benefício. O pagamento fora do prazo pode gerar penalidades administrativas aos empregadores, além da necessidade de regularização dos valores devidos aos trabalhadores.